金利上昇で収益物件は売るべきか?2026年の金利動向と売却判断の考え方【2026年10月版】


この記事のポイント
- 金利環境:政策金利は2025年12月0.75%→2026年6月1.0%→9月1.25%程度(約31年ぶり水準)。融資金利の提示は2026年10月時点で3.0~3.5%程度が中心(当社の仲介実務での例)
- 返済額への影響:借入れ8,000万・20年で金利2.5%→3.0%なら総返済+約470万円(月+2.0万円)。3.0%は2026年10月時点の提示の中心(3.0~3.5%)の下限
- 物件価格の下落圧力:NOI 600万円でキャップレート6.0→7.5%なら物件価格1億円→8,000万円(-20%)
- 売却検討シグナル5つ:CFマイナス/変動金利借換困難/減価償却終了近/大規模修繕迫る/空室率上昇傾向
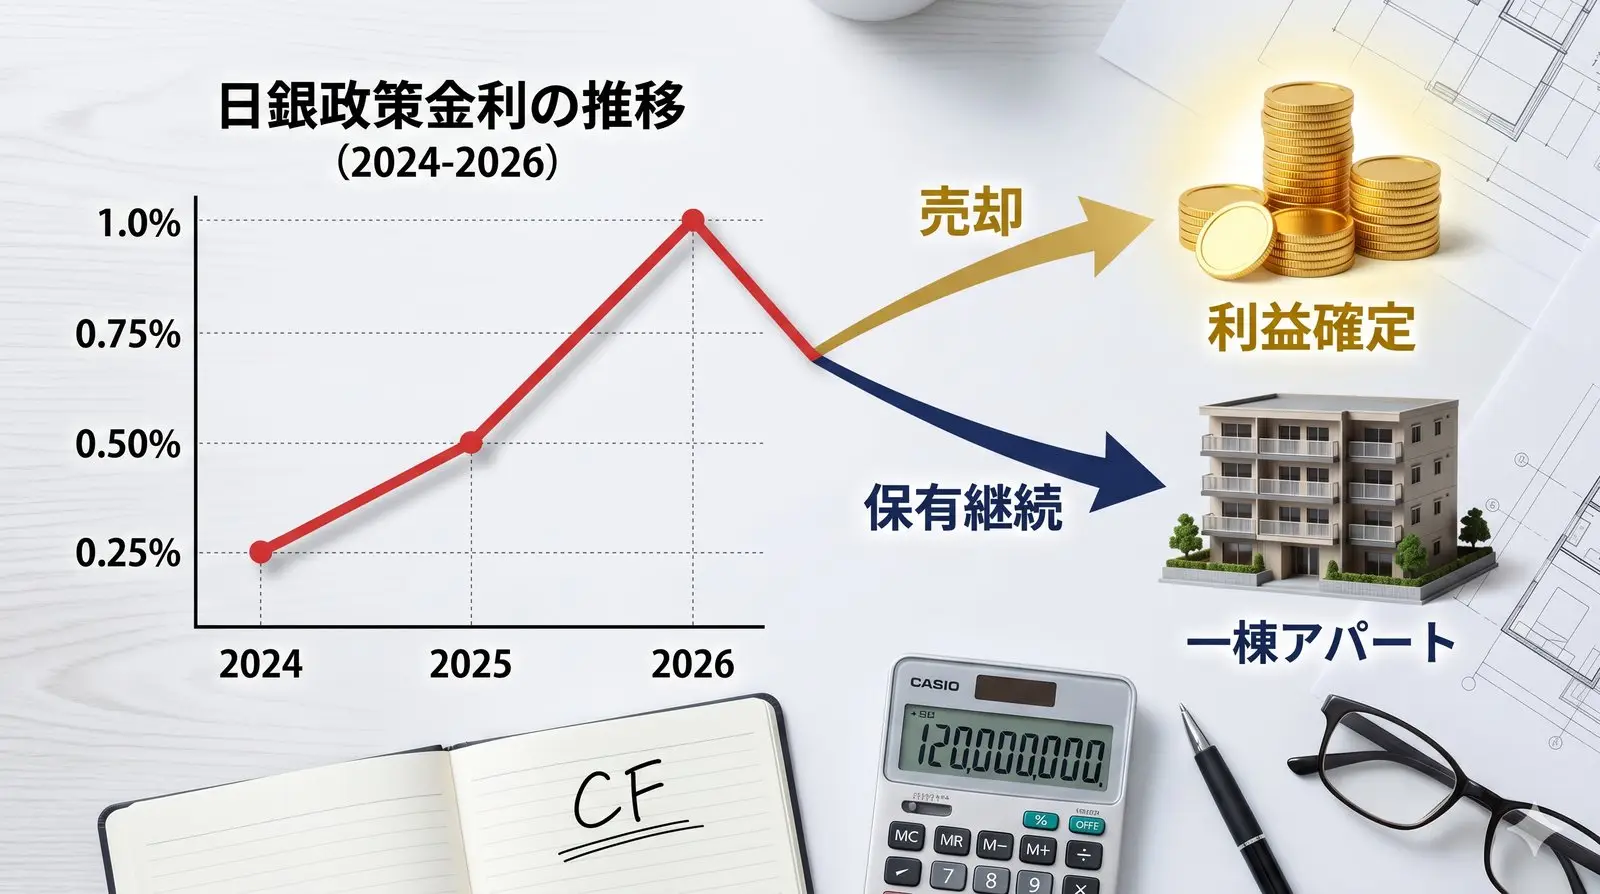
「金利が上がり始めたが、今売るべきか、持ち続けるべきか」——2024年3月のマイナス金利解除以降、日銀は段階的に利上げを進め、2025年12月には政策金利が0.75%(1995年以来30年ぶりの水準)に達しました。
2026年4月28日の金融政策決定会合では政策金利は0.75%で据え置かれましたが、その後、6月16日に1.0%程度、9月18日に1.25%程度へ引き上げられました(適用はそれぞれ6月17日・9月24日)。
金利上昇は収益物件の価値に直接影響します。本記事では、金利上昇が一棟収益物件の「売却価格」「ローン返済額」「キャッシュフロー」にどう影響するかを具体的なシミュレーションで示し、「売る」か「持つ」かの判断基準を、2026年10月時点の動向を踏まえてお伝えします。
日銀の利上げ推移と今後の見通し
2024〜2026年の政策金利の推移
アパートローン金利への波及
政策金利の上昇は、変動金利型のアパートローンにも波及します(影響の大きさや反映の時期は、金融機関・契約条件によって異なります)。2024年3月時点で変動金利1.5%前後だったアパートローンは、2025年12月の追加利上げを受けて各金融機関が2026年4〜5月に基準金利・最優遇金利を引き上げ、2026年5月時点では2.5~2.8%前後まで上昇しました。その後、政策金利は6月に1.0%程度、9月に1.25%程度へ引き上げられ、当社が仲介の現場で金融機関から受けている提示では、2026年10月時点で3.0~3.5%程度が中心です(一部には2.5~2.8%程度の例もあります)。市場全体の統計ではなく、実際の金利は金融機関・物件・借主の属性・融資期間などで異なります。
いまの金利環境で、お持ちの物件はいくらで売れるか
金利局面の変化は売却価格に直結します。成約事例・収益還元・積算の3手法で無料査定します(原則3営業日以内に回答・営業電話なし)。無料査定を依頼する →
金利上昇は収益物件にどう影響する?(3つの影響)
影響① ローン返済額の増加
変動金利でアパートローンを組んでいる場合、金利上昇は返済額に直接響きます。
借入8,000万円・20年・元利均等で、金利が全期間一定と仮定して比べると、2.5%と3.0%では総返済額に約470万円、月返済額に約2.0万円の差が生じます。3.0%は、2026年10月時点で当社が金融機関から受けている提示の中心(3.0~3.5%程度)の下限です。
影響② 物件価格の下落圧力
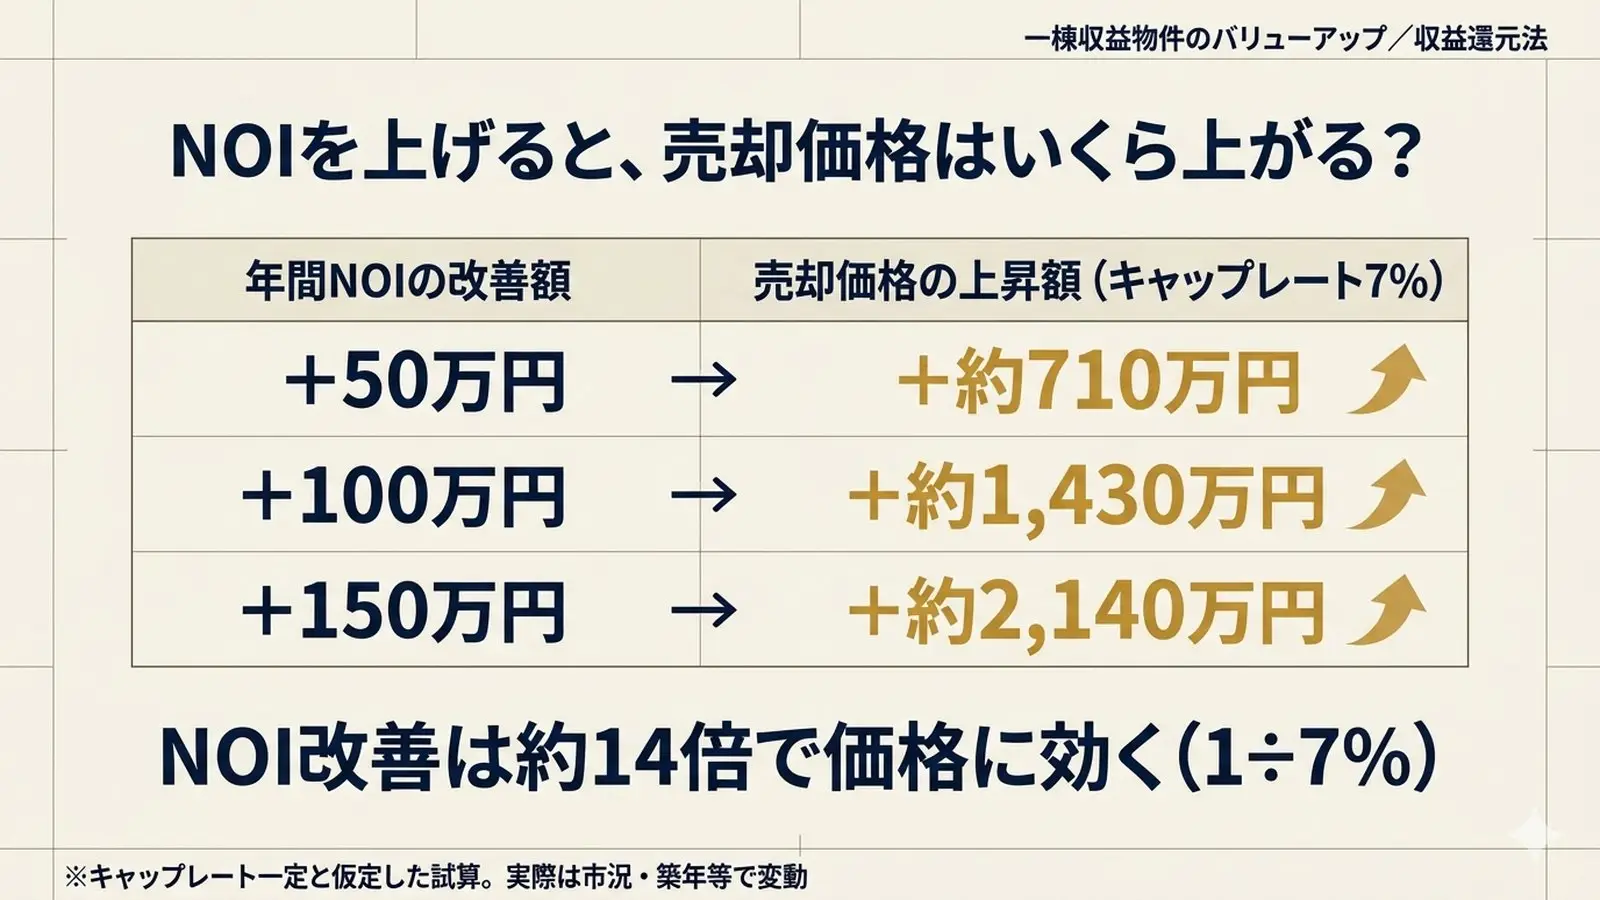
収益物件の価格は「不動産価格 = 純収益(NOI) ÷ キャップレート(還元利回り)」で決まります。金利の上昇局面では、需給やエリア要因なども含めてキャップレートに上昇圧力がかかりやすく、同じNOIでも物件価格は下がります。
キャップレートが6.0%から7.5%へ上がる例では、物件価格は約2,000万円(20%)下落する可能性があります。これは「将来売る場合に、今より2,000万円安くなるかもしれない」ということを意味します。
影響③ キャッシュフローの悪化
ローン返済額が増え、物件価格が下がる一方、家賃収入は金利上昇に連動して上がるわけではありません。
このモデルケースでは、黒字でも金利上昇で手残りが縮小します。この試算条件では、金利2.5%で年間CFは約91万円、3.0%では約68万円となり、年間CFが約24万円減ります。
「売る」か「持つ」かの判断基準
売却を検討すべき5つのシグナル
- CFがマイナス(月の持ち出し3万円以上)
- 変動金利で借換が困難(固定の審査が通らない)
- 減価償却の終了が近い(残り1〜2年)
- 大規模修繕が迫る(外壁・屋根・給排水管が1〜2年以内)
- 空室率が上昇傾向(直近1年で入居率5%以上低下)
- 固定金利で借りている
- CFが十分プラス(金利2%上昇後もプラス)
- 残債が少ない/完済(残債が物件価格の30%以下)
これらのシグナルが2つ以上当てはまる場合は、売却を真剣に検討するタイミングです。減価償却終了の影響は「収益物件の減価償却が終わったら売却すべき?」を参照してください。
保有を継続すべき3つの条件
特にローン完済済みの物件は、金利上昇の影響をほぼ受けません。安定した家賃収入を享受し続けるのが合理的です。
【2026年10月時点の戦略的視点】利上げ後の売却判断
政策金利は2026年6月に1.0%程度、9月に1.25%程度へ引き上げられ、当社が金融機関から受けている融資金利の提示も、2026年10月時点で3.0~3.5%程度が中心になりました。
2025年12月の利上げ直後には、当社の相談ベースでは、買い手の融資可能額が縮小したケースもあります。借入期間・返済方式などが同じなら、融資金利が高いほど、同じ返済額で借りられる金額は小さくなります。ただし、実際の融資可能額や成約価格は、買主の自己資金・審査条件・物件条件などによって異なります。
売却を検討中のオーナーにとって、現在の融資環境を踏まえた査定額は、保有継続と売却を比較する材料の一つです。判断が確定していなくても、査定だけ先行して取得しておくことができます。査定額は成約価格を保証するものではありません。
金利上昇局面で売却する場合の3つの戦略
戦略① 「今の金利水準で融資が通るうちに」早期売却
金利がさらに上がると、買い手が組めるローンの金額が減り、購入希望価格が下がります。現在の金利水準で買い手に融資が通るうちに売却活動を始めることで、高値売却の可能性が高まります。
戦略② 売却益で「ローン金利の低い物件」に入れ替える
売却代金を使って、固定金利 or 低金利のローンが組める新しい物件に買い替える戦略です。築古の物件を売却し、築浅の高稼働物件に入れ替えることで、金利上昇リスクとキャッシュフローの両方を改善できます。出口戦略の詳細は「収益物件の出口戦略|売る・持つ・組み替えの判断基準」をご覧ください。
戦略③ 法人所有なら決算期を考慮して売却タイミングを調整
法人所有の場合、売却益は本業利益と合算して法人税が計算されます。本業が赤字の年に売却すれば、損益通算で法人税の負担を軽減できる可能性があります(具体的な税額・適用可否は顧問税理士にご確認ください)。法人の売却戦略は「法人所有の収益物件を売却するベストタイミングは?」を参照してください。
金利上昇にどう備える?保有を続ける4つの対策
対策① ストレステストを行う
「金利が+0.5%」「+1.0%」「+1.5%」上昇した場合のCFをシミュレーションし、CFがマイナスになる金利水準(損益分岐金利)を把握しておきます。
対策② 変動金利から固定金利への借り換えを検討する
金利上昇が本格化する前に固定金利への借り換えを行えば、返済額を確定できます。ただし、固定金利は変動金利より高く設定されているため、現時点でのCFへの影響も含めて判断する必要があります。
対策③ 繰り上げ返済で元金を減らす
手元資金に余裕がある場合、繰り上げ返済で元金を圧縮すれば、金利上昇時の返済額増加を抑えられます。
対策④ 空室を埋めて家賃収入を最大化する
金利上昇でコストが増える分、収入側を最大化することが重要です。空室がある場合は入居付けに注力し、長期入居者の家賃が相場より安い場合は更新時の見直しも検討します。空室対策は「空室がある一棟アパートは売れる?売却前にやるべきこと」を参照してください。
まとめ|金利上昇時代の収益物件オーナーが取るべきアクション
| 現状 | 取るべきアクション |
|---|---|
| CFがマイナス or ギリギリ | 売却を検討(物件価格がさらに下がる前に) |
| 変動金利で借りている | ストレステスト+固定金利借り換えを検討 |
| 減価償却終了+大規模修繕が迫っている | 早期売却が合理的 |
| 固定金利 or ローン完済済み | 保有継続(CFが安定している限り) |
| 金利の動きを見ながら早めに動きたい | 現在の金利水準での査定取得+売り出し時期の検討 |
| 法人所有 | 決算期との兼ね合いで売却タイミングを調整 |
金利上昇は、すべてのオーナーに一律に「売却」を迫るものではありません。ご自身の物件でシミュレーションしたい方は「金利上昇シミュレーター」をご活用ください。物件情報を入力するだけで、金利上昇後のキャッシュフロー変化と「保有」か「売却」かの判断材料が得られます。重要なのは自分の物件のCFが金利上昇にどこまで耐えられるかを数字で把握し、判断することです。市況データに基づく売り時の判断は「一棟マンションの売り時はいつ?2026年の市況データから判断」もあわせてご覧ください。
一棟収益物件の現在の資産価値を知りたい方は、無料査定をご利用ください。不要な営業電話はいたしません(ご返信は原則3営業日以内を目安・状況により前後します)。査定額は将来の売却価格を保証するものではありません。→ https://satei.arklib.co.jp/
金利上昇局面における融資戦略については「2026年版 一棟収益物件の融資戦略完全ガイド|地方銀行・信組信金・ノンバンクの使い分けと金融機関選び」もあわせてご覧ください。
あわせて読みたい関連記事
・金利上昇シミュレーターで自分の物件を試算
・金利上昇下の築古物件の売り時
・タワマン規制と金利上昇のダブル影響
他のお客様からよくいただくご質問は こちら からご確認いただけます。
RELATED
ARTICLE
関連記事
売却も購入も、まずはお気軽にご相談ください